编者按:近期五大国际石油公司和三大国际油服公司相继发布了今年第二季度财报,财报的数据从某些方面折射出了全球能源市场的变化特点,并传递出了清晰的信号:油气行业景气周期有望延续。与此同时,能源企业竞争的逻辑也悄然发生改变——技术创新、数智赋能与跨界布局,正取代资源禀赋成为新的决定性力量。请看本期内容的分析解读。
五大国际石油公司上半年业绩亮眼
营业收入和净利润均出现大幅增长
徐东 付迪 中国石油规划总院
今年以来,地缘政治冲突持续影响国际能源市场。尤其是2月底,美国和以色列联合对伊朗发起军事行动,全球能源供应链出现危机,一度造成史上最大规模的能源供应中断,国际油气价格快速飙升,考验各国能源安全韧性和大宗商品供应链韧性。在此背景下,近期出炉的五大国际石油公司(埃克森美孚、雪佛龙、壳牌、道达尔能源和bp)上半年财报展现了不俗的经营业绩。
研读五大国际石油公司的财报,结合最新资料和数据发现,五大国际石油公司上半年实现大幅增利的因素主要包括国际油气价格的上涨、炼油利润率的增长、结构性成本的削减、石油交易业务贡献的同比大幅增加等。
国际油气价格的大幅上涨是主要增利因素
国际原油价格方面,今年上半年,受地缘政治冲突、原油供给调整等因素影响,国际油价同比大幅上行。布伦特国际原油期货价格平均为87.6美元/桶,同比上涨23.7%;WTI国际原油期货价格平均为82.77美元/桶,同比上涨22.6%。国际天然气价格方面,今年上半年,受美以伊战事的影响,天然气价格保持高位震荡,天然气市场呈现出“地缘冲突主导、区域分化明显、成本全面抬升”的特征。上半年,美国HH、欧洲TTF和亚洲JKM的均价分别为3.91美元/百万英热单位、14.56美元/百万英热单位和15.7美元/百万英热单位,同比分别上涨5.1%、11.1%和19%。
炼油利润率增长为业绩提供重要支撑
近年来,欧美炼厂关闭和美以伊战事导致全球燃料供应趋紧,致使今年上半年五大国际石油公司的炼化业务和独立炼油商的原油加工量持续增加,加之汽柴油价格处于高位,炼油业务盈利水平处于历史高位。欧洲国际石油公司方面,上半年,壳牌的全球指示性炼油利润率(IRM)为20.6美元/桶,较2025年同期增长173.2%;道达尔能源的欧洲炼油标记利润率(ERM)为12.4美元/桶,较2025年同期上涨188.4%;bp的平均炼油指示利润率(RIM)由2025年上半年的10美元/桶升至23.3美元/桶,涨幅达133%。北美国际石油公司亦是如此,今年上半年,行业炼油利润率的上涨使埃克森美孚能源产品板块的净利润达到42.03亿美元,与2025年同期相比增长了91.7%;较高的炼油利润率使雪佛龙上半年美国国内下游业务的净利润达到26.07亿美元,同比上涨414.2%,其国际下游业务的净利润也达到14.44亿美元,同比上涨160.2%。
结构性成本削减持续发挥积极作用
壳牌持续专注于绩效、投资纪律和组织简化,自2022年以来已实现了58亿美元的税前结构性成本削减,其中,2026年上半年成本削减达7亿美元;埃克森美孚已累计实现结构性成本削减163亿美元,总额超过其他4个国际石油公司的总和;雪佛龙的计划是“从2024年开始,到2026年底前削减30亿至40亿美元结构性成本”,目前已经实现了30亿美元的常态化结构性成本削减;bp在财报中也披露了其“在降低结构性成本方面已取得积极进展”。
油气产量波动对公司业绩也产生一定影响
今年上半年,五大国际石油公司油气产量当量达1586.5万桶/日,同比增长2.2%。其中,仅雪佛龙受益于收购赫斯公司,以及在二叠纪盆地和美国墨西哥湾地区产量的增长,油气产量同比增长了17.5%;埃克森美孚、壳牌、道达尔能源、bp受到地缘政治冲突的影响,油气产量与2025年相比,呈现不同幅度下降。需要关注的是,石油交易业务对公司盈利的贡献实现了同比大幅增加,尤其是欧洲国际石油公司表现突出。化工业务销售量、利润率同向提升,非核心油气资产出售产生收益等因素的叠加效应也对五大国际石油公司的半年盈利增长形成了正向支撑。
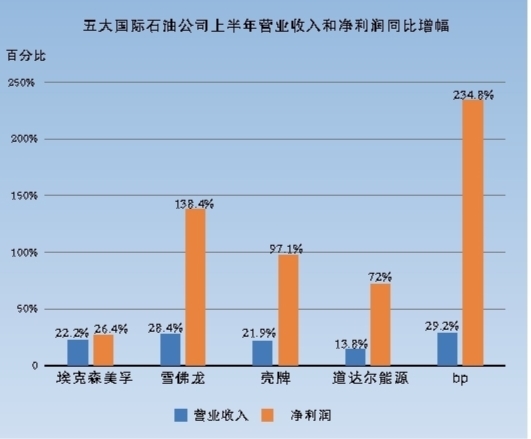 |
| 五大国际石油公司上半年营业收入和净利润同比增幅 |
后市分析》》》
根据目前的形势分析,冲突各方“边打边谈”可能成为常态。预计下半年全球油气市场将会持续波动,国际油气价格也会维持中高位震荡;全球能源系统“去单一依赖”将成为长期主线,油气贸易区域化、新能源本土化趋势不可逆转;可再生能源投资持续高涨,储能、虚拟电厂、核电等将成为各国能源政策的核心抓手。短期内,“能源韧性—可负担性—减碳降碳”将成为全球各国能源发展的优先排序。长期来看,全球能源体系有可能正式进入“传统能源保安全、新能源促转型”的双轨并行全新周期。
随着五大国际石油公司持续实施油气业务“归核化”策略和“增强油气”发展战略,它们将加速补充石油和天然气成熟开发资产,有序退出低效、非核心可再生能源资产,持续优化能源资产投资组合。在短期内,五大国际石油公司将会加大对深水勘探开发、天然气产业链以及地缘政治风险敞口较小的油气项目等的关注和投入,从而带动全球油气上游勘探与生产版图重塑,加之全球油气供应趋紧的市场态势,油气景气周期将会继续维系,五大国际石油公司生产经营状态将会好于历史平均水平,其盈利指标预计也会维持在较好的基础之上。
三大国际油服公司二季度营业收入环比提升
展现出强劲的商业韧性与结构性演进特征
程春华 崔雅婷 中央民族大学
斯伦贝谢、贝克休斯与哈利伯顿近日公布今年第二季度财报。三大国际油服公司虽然面临中东地缘冲突引发的局部停产与供应链扰动,但是凭借深海油气复苏、北美页岩油气开发回暖、精细提产需求增长、数智化与非油跨界业务的爆发,展现出强劲的商业韧性与结构性演进特征。
传统钻井业务在中东遇阻,深海项目与数据中心基础设施业务异军突起
三大国际油服公司第二季度营业收入环比回升、净利润分化、现金流改善。三家公司营业收入环比增长,盈利表现则有所分化。业绩整体呈现“纵向环比回暖、横向战略分化、区域非对称复苏”的特征。
特征一:技术路线与市场侧重点呈现战略分化。作为深海、生产系统与数字化的领跑者,第二季度,斯伦贝谢生产系统板块营业收入激增至37.71亿美元(同比大幅增长29%),数字业务板块营业收入达6.97亿美元(环比增长9%,同比增长18%)。哈利伯顿深耕传统业务板块,完井与生产板块第二季度贡献营业收入32.02亿美元(环比增长6%),占公司总营业收入的56%;钻井与评估板块营业收入为25.12亿美元(环比增长5%)。贝克休斯进一步淡化传统油服企业的角色,其液化天然气(LNG)压缩机组、天然气管网及工业节点装备业务占比持续提升,有效平滑了上游勘探开发资本支出的周期性波动。
特征二:区域市场表现呈现“中东受阻、深海爆发、北美回温”态势。第二季度,斯伦贝谢中东和亚洲地区营业收入同比下降14%,贝克休斯油田服务与设备业务在中东和亚洲的营业收入同比下降13%,哈利伯顿在中东和亚洲的营业收入同比下降11%。哈利伯顿在欧洲、非洲的营业收入环比增长19%,主要得益于北海作业回暖以及纳米比亚、埃及等前沿深海勘探业务的推进;斯伦贝谢在拉美地区实现营业收入环比增长12%。哈利伯顿在北美地区的营业收入达23亿美元(环比增长7%),主要受到美国陆上压裂增产与墨西哥湾钻井液需求增加等驱动;斯伦贝谢在北美地区的营业收入环比增长4%,主要由于采油化学品、人工举升与非油数据中心业务提升。
全球能源格局演变、技术范式转移与商业模式重构的集中映射
三家公司的业绩表现,是全球能源格局演变、技术范式转移与商业模式重构的集中映射。
一是地缘冲突与供给侧再平衡的连锁反应。第二季度,中东局势动荡冲击了三大国际油服公司的营业收入。“供应链多元化”与“产能安全”成为油气公司的核心关切。油气东道国与国际石油公司加大对非中东地区(如拉美深海、西非陆海、北美页岩及深水区)的投入,拉美、欧洲、非洲地区的业务剧增,带来全球油服工作量的非对称再分配。
二是油气开发进入“存量精细提产”与“深海大开拓”并重时代。深海开发的高技术壁垒和高利润率,成为支撑三大国际油服公司税前营业利润率维持在15%以上的关键支柱。斯伦贝谢在美国墨西哥湾、印度尼西亚及西非连续揽获大单,哈利伯顿在苏里南GranMorgu项目及阿塞拜疆海上完井业务斩获巨额合同。随着新发现油气田边际成本上升,对老油田精细干预、采油化学品、智能化人工举升的需求高企。
三是算力革命与数据中心基础设施成为新增长极。斯伦贝谢数据中心解决方案业务第二季度实现营业收入1.86亿美元,环比增长33%,同比增长80%。斯伦贝谢跻身超大规模云厂商核心供应链,被Meta选为加拿大1吉瓦超大型数据中心项目的交付伙伴,并与自由能源(Liberty Energy)合建模块化电力与算力基础设施。斯伦贝谢预计,该业务将在2026年底带来超10亿美元的年化营业收入,展现了油服企业抓住能源转型与数字革命契机,拥有的巨大发展韧性与潜力。
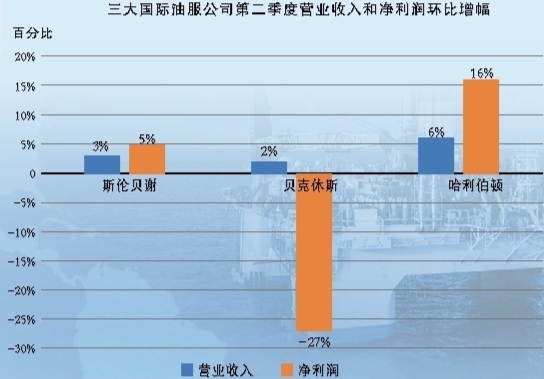 |
| 三大国际油服公司第二季度营业收入和净利润环比增幅 |
我国油服企业须用前沿技术创造能源价值、用广阔视野重塑产业边界
当前,全球油服行业呈现“技术密集、数智赋能、跨界融合”的趋势。中东地区产能恢复的潜在需求、深水勘探的持续推进、人工智能技术在油气领域的深入广泛运用,将共同构筑今年的行业景气基底。我国油服企业须加速战略转型。
首先,攻坚高端核心技术,破除深海与复杂油气领域的“卡脖子”技术。三大国际油服公司的高利润率多来自高技术壁垒领域(如超高压高温完井、水下增压系统、随钻高分辨率成像)。我国油服企业应持续加大研发投入力度,从“装备规模跟随”向“核心技术引领”转变。加速破解深水水下井口、采油树、水下增压泵及超深井完井工具瓶颈,提升在深海市场的自主可控能力。针对塔里木、四川等盆地万米深井及复杂非常规油气开发,亟须研发下一代高耐温随钻测井、旋转定向钻井系统及高效压裂液。
其次,拓展“油服+”跨界思维,提升新兴数智化与能源基础设施建设能力。斯伦贝谢在数据中心基础设施业务上的爆发式增长,为我国油服企业打开了全新的视野。我国油服企业拥有很强的模块化建厂、装备制造、复杂工程项目管理及离网能源供应能力,应打破思维定式,主动对接算力网、储能、地热能及氢能等基础设施建设需求,向算力中心温控、离网绿色供电、绿氢装备等新赛道挺进,打造新增长曲线。
再次,优化全球资产与业务布局,构建敏捷强韧的风险防御体系。中东地缘冲突凸显了高度依赖单一区域或单一客户的巨大风险。我国油服企业须构建“区域平衡、陆海并举、软硬结合”的全球业务布局,深耕“一带一路”沿线传统陆上市场,开拓拉美、西非、东南亚等地区的深海与新兴市场,向“油气田全生命周期一体化解决方案提供商”转型,加强同油气东道国国家石油公司的利益绑定,从而提高抗风险能力。
地缘风浪未息,数智浪潮已至。决定油服企业未来的,不再仅仅是地下钻了多少米油井,更在于如何用最前沿的技术创造能源价值、用最广阔的视野重塑产业边界。我国油服行业唯有迎头赶上,以跨界创新拥抱时代演进,以新质生产力推进油服现代化,以技术自立保障能源安全。(作者程春华系中央民族大学教授、博导,崔雅婷系中央民族大学硕士生)


微信公众号:zgsybwx
版权所有:中国石油新闻中心 | 京ICP经营许可证010289号 | 互联网新闻信息服务许可证10120170016
网站不良信息举报电话:010-62094114 | 编辑信箱:news@vip.oilnews.cn